
Mise à jour du 23 octobre 2026 : clarification importante. L’ACRE (exonération de cotisations sociales Urssaf) et l’exonération d’impôt sur les bénéfices prévue pour les ZFRR / ZFRR+ sont deux dispositifs distincts. En ZFRR, les entreprises au régime micro-fiscal ne peuvent pas bénéficier de l’exonération d’impôt sur les bénéfices. En ZFRR+, cette exonération fiscale est en revanche ouverte quel que soit le régime fiscal, y compris le micro-fiscal (Service-Public, F31139). Le reste de l’article porte sur l’ACRE, qui reste accessible en ZFRR comme en ZFRR+ sous conditions.
Pour la mise de votre activité en micro-entreprise, vous prévoyez de vous lancer hors des grandes villes ? Vous pourriez alors bénéficier d’une nouvelle condition qui a été ajoutée à l’ACRE (Aide aux créateurs et repreneurs d’entreprise) en 2026. En effet, il est à présent possible de bénéficier du dispositif en créant son activité dans l’une des communes rurales en ZFRR et ZFRR+. De quoi s’agit-il concrètement ? Et comment bénéficier de l’ACRE 2026 dans les communes rurales en ZFRR et ZFRR+ ? Explications.
ACRE 2026 : l’éligibilité des communes rurales en ZFRR et ZFRR+
Le dispositif d’Aide aux créateurs et repreneurs d’entreprise, ACRE, a connu quelques changements cette année 2026. Parmi ces changements, les communes rurales en ZFRR et ZFRR+ sont désormais éligibles. Cette évolution s’inscrit dans une stratégie qui vise à encourager la création d’entreprise dans ces communes où l’activité économique est moins dynamique.
Pour bien comprendre, il faut rappeler que la réforme du zonage territorial entrée en vigueur en 2024, a classé certaines communes rurales dans un dispositif appelé France ruralités revitalisation (ZFRR). Une version renforcée, appelée ZFRR+, concerne les territoires considérés comme les plus fragiles sur le plan économique et démographique.
Ainsi, la création d’une activité dans l’une de ces communes peut permettre de bénéficier du dispositif ; et ce, même si vous ne répondez pas aux autres critères. Cela signifie que le simple fait d’installer son activité dans l’une de ses communes rurales en ZFRR et ZFRR+ permet d’accéder à l’ACRE 2026.
Bon à savoir ! Toutes les communes situées à la campagne ne sont pas automatiquement concernées. L’éligibilité dépend d’un classement officiel établi par l’État, qui identifie les communes appartenant au dispositif France ruralités revitalisation.
Par ailleurs, il est important de noter que cette nouvelle condition ne s’applique qu’aux créations d’activités en 2026. Elle ne concerne donc pas les professionnels dont la micro-entreprise est déjà opérationnelle.
Communes rurales en ZFRR et ZFRR+ : de quoi s’agit-il ?
Le dispositif France ruralités revitalisation (ZFRR) a été mis en place pour remplacer progressivement les anciennes zones de revitalisation rurale (ZRR). Ce nouveau zonage vise à mieux cibler les territoires qui rencontrent des difficultés en matière d’attractivité économique, de démographie ou d’accès aux services.
Le dispositif ZFRR délimite deux zones principales :
- ZFRR : il s’agit des communes rurales identifiées comme nécessitant un soutien au développement économique ;
- ZFRR+ : ce classement concerne les territoires considérés comme les plus fragiles, avec des dispositifs d’accompagnement renforcés.
Pour les créateurs d’entreprise, ce zonage ouvre surtout, depuis 2026, un critère supplémentaire d’éligibilité à l’ACRE (exonération temporaire de cotisations sociales). Attention à ne pas le confondre avec l’exonération d’impôt sur les bénéfices prévue par le même zonage.
ACRE (cotisations sociales) : le simple fait d’exercer dans une commune classée ZFRR ou ZFRR+ peut permettre d’accéder à l’ACRE, même sans remplir les autres critères sociaux (demandeurs d’emploi, jeunes, etc.), sous réserve des autres conditions Urssaf (notamment ne pas avoir déjà bénéficié de l’ACRE au cours des trois années précédentes, et déposer la demande dans les délais).
Exonération d’impôt sur les bénéfices (fiscal) : selon Service-Public (fiche F31139), en ZFRR, l’entreprise doit être soumise à un régime réel d’imposition (ou à la déclaration contrôlée pour les libéraux). « Les entreprises soumises au régime micro-fiscal ne peuvent pas bénéficier de l’exonération de l’impôt sur les bénéfices dans les ZFRR. » En ZFRR+, en revanche, l’exonération d’impôt sur les bénéfices s’applique quel que soit le régime fiscal : une micro-entreprise peut donc y prétendre, si les autres conditions (création ou reprise dans la zone, activité éligible, effectifs, etc.) sont remplies. D’autres allègements (CFE, taxe foncière) peuvent exister selon les délibérations locales : ils ne se confondent pas avec l’ACRE.
Comment connaître les communes éligibles ?
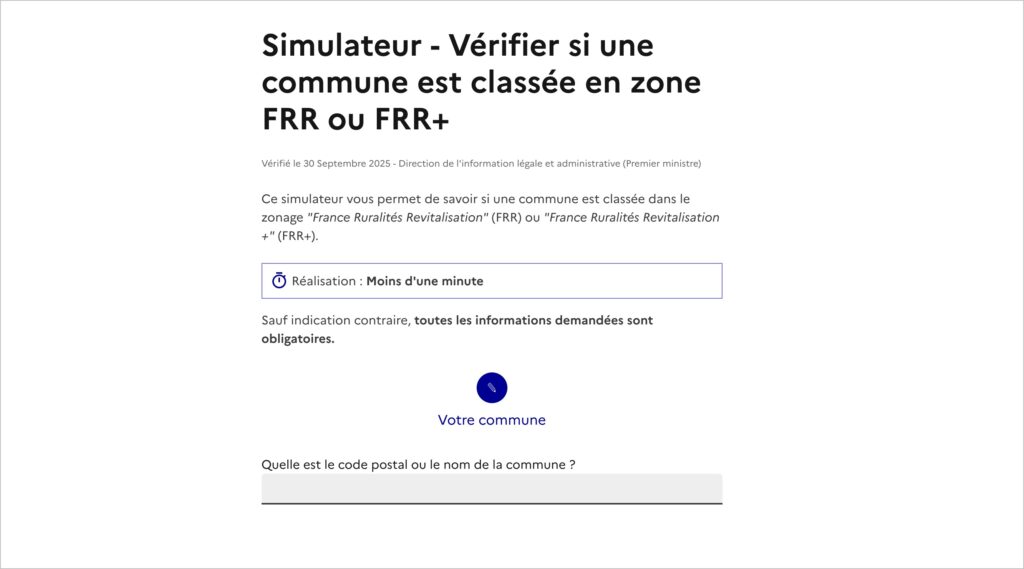
Comme souligné plus haut, l’éligibilité, selon ce nouveau critère de l’ACRE 2026, dépend d’un classement officiel établi par l’État. C’est ce dernier qui identifie les communes appartenant au dispositif France ruralités revitalisation. Pour vérifier si vous êtes dans l’une de ses communes rurales en ZFRR et ZFRR+, vous pouvez utiliser le simulateur officiel.
Il faut savoir que le gouvernement a mis en place sur le portail Service Public un simulateur gratuit qui permet de connaître les communes éligibles. Pour cela, il faut se rendre sur le site service-public.gouv.fr, plus précisément à l’adresse :
https://www.service-public.gouv.fr/simulateur/calcul/zonageFranceRuralitesRevitalisation
Une fois sur la page, il suffit de saisir le code postal ou le nom de la commune concernée. Vous aurez alors un message indiquant si ladite commune fait partie ou pas des communes rurales en ZFRR et ZFRR+.
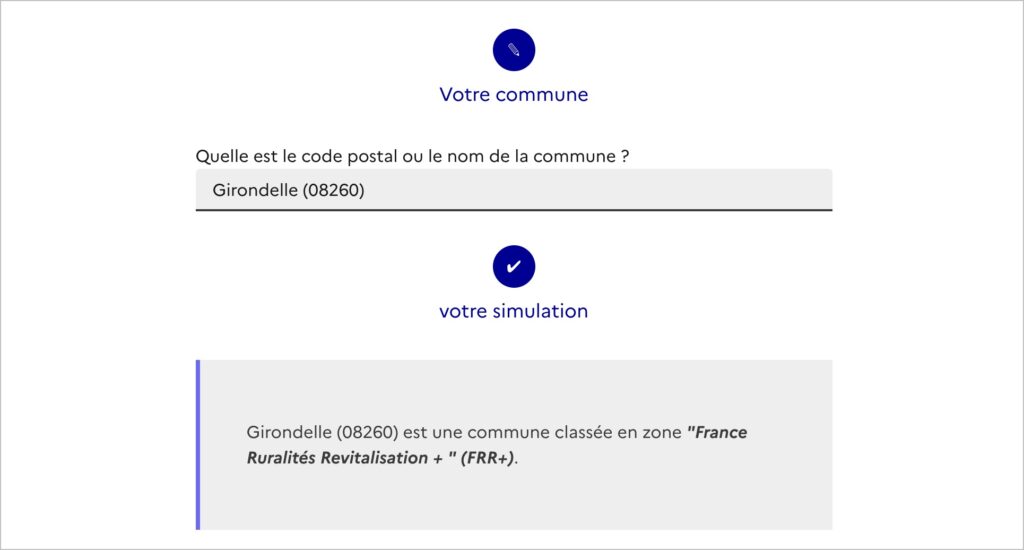
Le simulateur est bien évidemment la solution la plus simple et la plus rapide pour vérifier votre éligibilité. Mais vous pouvez également passer par la liste officielle complète, disponible dans l’arrêté du 19 juin 2024 publié sur Légifrance. Vous l’aurez compris, cette solution est moins pratique que le simulateur.
ACRE 2026 : comment bénéficier de cette éligibilité des communes rurales en ZFRR et ZFRR+ ?
Pour bénéficier de l’ACRE 2026, sur la base de la condition d’éligibilité des communes rurales en ZFRR et ZFRR+, il faut respecter deux conditions. La première concerne l’adresse de domiciliation de la micro-entreprise. Celle-ci doit être dans l’une des communes éligibles.
Mais attention ! Si vous habitez dans une zone éligible et que votre entreprise est domiciliée dans une zone non éligible (Paris, par exemple), vous ne pouvez plus bénéficier de cette nouvelle condition de l’ACRE 2026.
Ensuite, l’éligibilité des communes rurales en ZFRR et ZFRR+ ne concerne que les créations de micro-entreprise en 2026. Les activités qui existent déjà ne peuvent pas bénéficier de l’ACRE sur la base de cette nouvelle condition. Pour rappel, la demande pour bénéficier de ce dispositif d’aide ne se fait qu’au moment de la création de l’activité.
Bon à savoir ! L’ACRE, l’ARCE et l’ARE sont 3 dispositifs différents d’aide pour la création ou la reprise d’une entreprise. L’ACRE est une exonération pour les créateurs ou repreneurs d’entreprise, l’ARE, une allocation mensuelle pour les chômeurs et l’ARCE, une aide ponctuelle sous forme de capital.


